EC Kartenlesegeräte: Alles was du wissen musst
Von: Thomas Kirsche
 Christian Jansen
Letztes Update 17.09.2026
Finde das EC-Kartenlesegerät mit dem besten Tarif (Vergleichsrechner)!
Trag unten drei Werte ein:
- Deinen Kartenumsatz pro Monat, also nur den Teil, der über Karte läuft.
- Den durchschnittlichen Warenkorb/Bon in deinem Geschäft.
- Wie viel davon über girocard oder Debit läuft (wenn du die Zahl nicht kennst, lass die Vorgabe stehen).
Der Rechner rechnet sofort mit, du musst nichts bestätigen. Über die Filter grenzt du auf Gerätetyp und Vertragsbindung ein, unter „Feineinstellungen“ stellst du Betrachtungszeitraum und Kundenstruktur.
Kostenrechner
Der Rest läuft als Kreditkarte. Im deutschen Handel sind 60–80 % girocard typisch.
Feineinstellungen
Legt fest, über wie viele Monate Geräte- und Anschlussgebühren umgelegt werden.
Zwei Aufschläge stehen bei einem Teil der Tarife nicht öffentlich: der Aufschlag für Firmenkarten und der Aufschlag für Karten von außerhalb des EWR. Wo uns die Angabe fehlt, steht „ab" vor dem Preis. Wir fragen bei den Anbietern nach; wie wir damit umgehen, steht unter So rechnen wir.
Gesamtkosten pro Monat = Grundgebühr + Disagio auf deinen Kartenmix + Transaktionsgebühren, Gerätepreis anteilig auf den gewählten Betrachtungszeitraum umgelegt (Vorgabe 24 Monate, einstellbar unter Feineinstellungen). Alle Angaben ohne Gewähr, Stand der Konditionen siehe Anbieterseite.
Der Rechner vergleicht alle hier aufgeführten Tarife unabhängig voneinander. Zu einem Teil der Anbieter unterhalten wir eine Partnerschaft und erhalten gegebenenfalls eine Vergütung, wenn ein Vertrag zustande kommt. Auf die Reihenfolge wirkt sich das nur dort aus, wo ausdrücklich „Anzeige" steht.
Wie der Rechner rechnet, welche Annahmen dahinterstecken und was bewusst nicht im Monatspreis steht, liest du unter So rechnen wir.
Die Kosten von EC-Kartenlesegeräte
Was die Kosten der Hardware für Kartenzahlung anbelangt, haben wir eine umfangreiche Übersicht der Anbieter, ihrer Hardware und der Kosten erstellt. Du findest sie hier:
EC-Kartenlesegeräte im Vergleich: die wichtigsten Anbieter 2026
Welches EC-Kartenlesegerät am besten passt, hängt vor allem von deinem monatlichen Umsatz, deinem durchschnittlichen Bon und der Frage ab, ob du fest an der Kasse oder mobil kassierst. Den exakten Kostenvergleich für deine eigenen Zahlen rechnet dir der Rechner oben aus. Die folgende Übersicht ordnet die Geräte, die wir aktuell vergleichen, nach typischem Einsatzzweck (Konditionen Stand Juni 2026).
Mobil und ohne Vertrag: gut für Kleinunternehmen und schwankendes Volumen
Wer wenig oder unregelmäßig Karten akzeptiert, fährt mit einem mobilen Lesegerät ohne Grundgebühr und ohne Mindestlaufzeit am besten. Du zahlst nur den einmaligen Gerätepreis plus eine feste Gebühr je Zahlung. Das passt für Marktstände, Foodtrucks, Handwerk und kleine Läden.
- speedy pay start: 39,90 € einmalig, keine Grundgebühr, 1,39 % je Zahlung, inklusive eigenem A920-Terminal mit Bondrucker. Ein vollwertiges mobiles Terminal ganz ohne laufende Fixkosten.
- ready2order readyMini: 99 € einmalig, keine Grundgebühr, 1,23 % je Zahlung. Spielt seine Stärke aus, wenn du Kartenzahlung und Kassensystem aus einer Hand willst, denn der Reader bindet direkt an das ready2order-Kassensystem an.
- SumUp Solo Light: 39 € einmalig, keine Grundgebühr, 1,39 % je Zahlung (Giro und Kredit gleich). Der mobile SumUp-Reader ist der meistgenutzte Einstieg in Deutschland.
- Zettle Reader 2 (PayPal): 29 € einmalig, keine Grundgebühr, 0,95 % je Girocard- und 2,75 % je Kreditkartenzahlung. Der günstigste Einstieg, wenn deine Kunden überwiegend mit Girocard zahlen.
Wer gar kein zusätzliches Gerät anschaffen will, kann auch das eigene Handy als Kartenterminal nutzen. Per Tap to Pay wird das Smartphone zum Lesegerät, ganz ohne Hardware.
Niedrige Prozentgebühr bei höherem Kartenumsatz
Sobald viel über Karte läuft, frisst die Prozentgebühr je Zahlung den größten Teil der Kosten. Dann lohnt ein Tarif mit fester Monatsgebühr und dafür niedriger Transaktionsgebühr.
- ZahlungsWERK: ab 12,50 € im Monat, dafür nur 0,69 % je Zahlung, für Girocard und Kreditkarte gleich. Die feste Monatspauschale rechnet sich, sobald dein Kartenumsatz die niedrige Prozentgebühr ausspielt.
- Future Payments: ab 12,50 € im Monat, dafür 0,24 % je Girocard- und 0,85 % je Kreditkartenzahlung, monatlich kündbar. Die sehr niedrige Girocard-Rate spielt ihre Stärke aus, wenn der Großteil deiner Kartenumsätze über die Girocard läuft.
- PAYONE All Card Flat: statt Prozentgebühr eine nach Umsatz gestaffelte Monatspauschale. Das ist planbar für Händler mit konstantem Aufkommen.
Stationär mit fester Kasse
Im Einzelhandel mit fester Theke ist ein stationäres Terminal sinnvoll, das direkt an der Kasse steht und sich oft ans Kassensystem anbinden lässt.
- PAYONE CCV Base Next: stationäres Terminal mit Bondrucker, im Classic Tarif ab rund 8,90 € im Monat bei längerer Laufzeit, einmalig 50 €.
- Nexi SmartPOS A77: All-in-One-Gerät zur Miete, 15 € im Monat, dazu einmalig 76 € (1 € Bereitstellung plus 75 € Anschlussentgelt). Auf alle Karten 1,19 %, mindestens 0,40 € je Zahlung. Der Satz ist eine Aktion bis 30.09.2026. Vertragslaufzeit 48 Monate.
Eine Übersicht der Einstiegsoptionen:
| Anbieter | Beispielgerät | Einmalig | Monatlich | Je Zahlung | Laufzeit | Passt für |
|---|---|---|---|---|---|---|
| speedy pay | A920 (start) | 39,90 € | 0 € | 1,39 % | keine | Mobil mit eigenem Terminal |
| ready2order | readyMini | 99 € | 0 € | 1,23 % | keine | Mobil mit Kassen-Anbindung |
| SumUp | Solo Light | 39 € | 0 € | 1,39 % | keine | Kleinunternehmen, mobil |
| Zettle (PayPal) | Reader 2 | 29 € | 0 € | 0,95 % Giro / 2,75 % Kredit | keine | Gelegentliche Zahlungen |
| ZahlungsWERK | Verifone P630 | im Tarif | ab 12,50 € | 0,69 % | keine | Höherer Kartenumsatz |
| Future Payments | stationär und mobil | 0 € (Miete) | ab 12,50 € | 0,24 % Giro / 0,85 % Kredit | monatl. kündbar | Girocard-starker Umsatz |
| Nexi | SmartPOS A77 | 76 € | 15 € | 1,19 % (Aktion bis 30.09.2026) | 48 Monate | All-in-One stationär |
| PAYONE | CCV / Ingenico | ab 0 € | ab 0 € | tarifabhängig | 0 bis 60 Monate | Viele Tarife, etablierter Anbieter |
Bei einigen Tarifen kommt zur Prozentgebühr noch etwas je Zahlung dazu: PAYONE Classic rechnet eine feste Gebühr mit, bei Nexi greift eine Mindestgebühr von 0,40 € je Transaktion, die kleine Beträge anteilig verteuert. Der Rechner oben berücksichtigt das und zeigt dir die echten Gesamtkosten je Monat.
Vorteile von EC- und Kreditkartenlesern
Kartenzahlung ist mittlerweile in fast allen Branchen Standard. Das gilt für kleine Läden genauso wie für große Händler, Restaurants und Foodtrucks. Kunden erwarten, mit EC- oder Kreditkarte zahlen zu können. Und du profitierst direkt davon:
- Mehr Zahlungsarten bedeuten höhere Umsätze.
- Du brauchst weniger Wechselgeld in der Kasse, was Aufwand spart und Bankgebühren fürs Geldwechseln reduziert.
Welche Kartenzahlung möchtest du anbieten?
Eine Sache, die du bedenken musst, wenn du im Einzelhandel, der Gastronomie oder anderweitig Kartenzahlung anbietest ist, mit welchen Karten deine Kunden bezahlen können. Denn je nach Geräteanbieter sind nicht immer alle Kreditkartenherausgeber aktiviert. Beispielsweise gibt es zwar fast immer eine Akzeptanz von Mastercard und Visa, aber nicht immer auch von American Express. In diesem Fall ist es sinnvoll, den Kreditkarten-Anbieter für das Kartenlesegerät freizuschalten, indem du selbst einen eigenen Akzeptanzvertrag abschließt. Gerade wenn du einen kleineren Einzelhandelsladen besitzt, ein Restaurant oder etwas ähnliches, musst du dir auch überlegen, ob du Visa und Mastercard als Zahlungsmittel erlaubst. Denn diese sind mit wesentlich höheren Gebühren verbunden, als dies bei EC-Karten oder der Debitkarte der Fall ist.
EC-Kartenlesegeräte: Alle wichtigen Infos für Händler und Verkäufer
Auch wenn die Deutschen sehr am Bargeld hängen, ist seit einigen Jahren die bargeldlose Zahlung in Deutschland auf Platz eins der Beliebtheitsskala.
Welche Karten werden von den Kartenlesegeräten akzeptiert?
Mittlerweile sind die Geräte für Kartenzahlung mit allen gängigen und auch neuen Formen von Karten kompatibel. In Deutschland sind mehr als 99 % aller Zahlungen mit folgenden Karten möglich:
Kreditkarten:
- MasterCard
- Visa
- American Express
EC-Karten:
- Girocard (umgangssprachlich EC-Karte)
- V-Pay
- Maestro (wird seit 2023 nicht mehr ausgegeben)
virtuelle Karten
- Apple Pay
- Google Pay
- Samsung Pay
- Ali Pay
Wissen: Unterschiede EC-Karte, Girocard, Debitkarte
Bereits 2008 wurde die EC-Karte durch die Girocard ersetzt. Umgangssprachlich wird der Begriff der EC-Karte jedoch noch immer genutzt. Daher verwenden auch wir diese Begrifflichkeit. Die Girocard hat das EC-System abgelöst, um Zahlungssysteme in Deutschland zu vereinheitlichen und um Karteninhabern Zugang zu mehr Geldautomaten im In- und Ausland zu ermöglichen. Daher sind an die Girocard üblicherweise und von den Kunden oftmals unbemerkt die Zahlungssysteme V-Pay (von VISA) und/oder Maestro (von Mastercard) angedockt. Die Karte greift also im Hintergrund auf die Infrastruktur verschiedener Zahlungssysteme zurück. Für Kunden ist dies alles kostenlos. Händler, Gastronomen und Verkäufer allgemein zahlen dafür Gebühren.
Dieser Rückgriff auf VISA und Mastercard hat aber seit einigen Jahren zur Folge, dass immer mehr Banken die Girocard ganz abzuschaffen versuchen. Mittels Gebühren auf die Girocard und einer kostenlosen Debitkarte versuchen sie, ganz auf das V-Pay-System umzusteigen. Für dich hat das einen Nachteil: Die Gebühren für die Bezahlung mit einer Debitkarte sind in der Regel ebenfalls höher als mit einer Girocard. Und diese Gebühren musst du bezahlen.
Welche Arten von EC-Kartenlesegeräten und Kreditkartenlesegeräten gibt es?
Generell werden EC-Kartenlesegeräte als stationäre oder mobile Variante angeboten.
WLAN und Bluetooth Kartenlesegeräte
EC Kartenterminals, die Daten über WLAN oder Bluetooth senden, werden meist an ein mobiles Gerät wie Smartphone oder Tablet angeschlossen. Die Kartenlesegeräte werden dabei durch eine App für iOS (Apple) oder Android mit dem Handy oder Tablet verbunden. Mobile Terminals sind in der Gastronomie besonders wichtig, denn sie erlauben es dem Gast direkt am Tisch zu zahlen, ohne dass er seine Karte aus den Händen geben muss. Mittlerweile setzen aber auch viele Einzelhändler auf diese sehr einfache und günstige Form der Kartenzahlung.
Mobile EC-Kartenlesegeräte (GPRS)
Mobile EC-Kartenlesegeräte sind drahtlos mit dem Netzwerk verbunden und werden üblicherweise an ein mobiles Gerät wie Smartphone oder Tablet angeschlossen. Dabei gibt es EC-Kartenlesegeräte, die anstatt WLAN selbst über ein Funkmodul verfügen, welches ihnen die Kommunikation mit dem Handynetz (GPRS) erlaubt. Diese Geräte kommen meist bei Anwendungen wie der Kartenzahlung im Taxi, am Foodtruck oder auf Messeständen zum Einsatz.
Stationäre EC-Kartenlesegeräte
Sie sind entweder fest im Gehäuse eines Kassensystems integriert oder sind mit dem Kabel an das Kassensystem angeschlossen. Solche Geräte sind sehr beliebt als Einzelhandelskassensysteme. Du findest sie etwa in den Läden großer Handelsketten und bei vielen Dienstleistern, also überall, wo eine feste Kasse steht, an der du Einkäufe und Dienstleistungen bezahlst.
Welche Anbieter von EC- Kartenlesegeräten und Kreditkarten-Terminals gibt es?
Traditionell bieten Banken, Sparkassen und Volksbanken Kartenlesegeräte für Unternehmenskunden an.
Daneben gibt es spezialisierte Anbieter für Kartenzahlung, z. B. Concardis, TeleCash oder BS Payone.
Neuere Anbieter wie Bezahlexperten, Zettle oder SumUp setzen auf einfachere Tarife und mobile Hardware.
Eine Übersicht über die Anbieter von EC-Kartenlesegeräte für Einzelhandel, Gastro und dergleichen findest du hier:
Wichtige Fragen und Tipps zu Kartenzahlung und EC-Lesegeräten
Wie funktioniert die Zahlung und was ist NFC?
Ganz einfach: Der Verkäufer, Kellner usw. aktiviert das Gerät und gibt den Zahlbetrag ein. Dann wird die Karte in das Lesegerät gesteckt. Der Kunde bestätigt seine Zahlung und gibt seine PIN ein oder leistet seine Unterschrift auf dem Bon oder auch direkt am Gerät.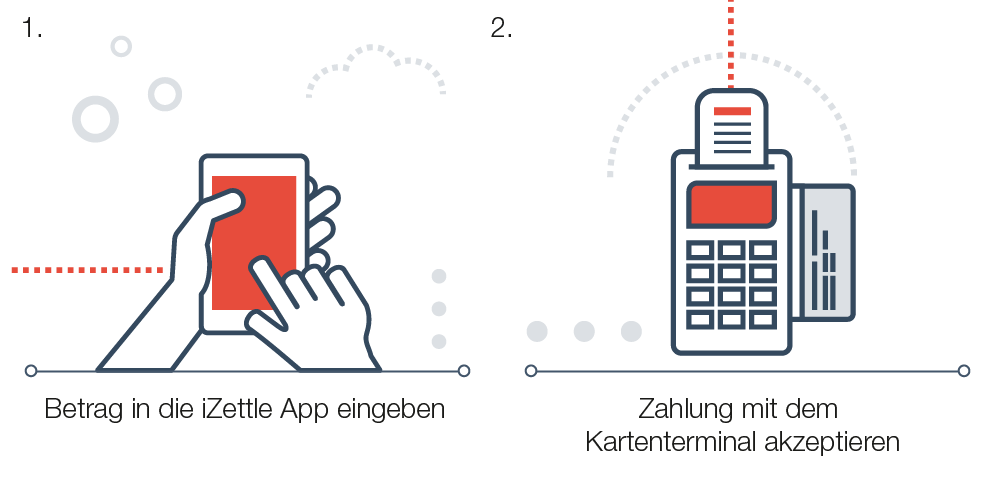
Was ist NFC?
Die meisten neuen Terminals bieten zusätzlich NFC (Near Field Communication – Nahfeldkommunikation). Sie können also Kartenzahlungen ohne Eingabe einer PIN akzeptieren, durch einfaches Halten der Karte in die Nähe des Terminals.
Das kontaktlose Bezahlen ist im Alltag inzwischen üblich. Nach einer Befragung im Auftrag der Deutschen Bundesbank nutzen 32 Prozent der Besitzer von kontaktlosen Debitkarten die Möglichkeit, im Vorbeigehen zu bezahlen. Bei Kreditkartennutzern sind es sogar 39 Prozent. Und diese Zahlen werden steigen, da mittlerweile fast alle neuen EC-Karten mit einer NFC-Funktion ausgestattet sind.
Auch das Bezahlen per Smartphone ist mittlerweile üblich. Dabei gibt es verschiedene Verfahren wie Payback Pay, Google Pay, Apple Pay und Ali Pay. Allerdings nutzen weniger als 10 Prozent bislang diese Zahlungsform.
Vor- und Nachteile PIN vs. Unterschrift vs. NFC
Für den Zahlungsempfänger ist es immer sicherer, die Zahlung per PIN bestätigen zu lassen. Denn hier wird geprüft, ob das Konto gedeckt ist und das Geld wird garantiert angewiesen (Electronic-Cash-Verfahren). Dasselbe gilt auch für Zahlungen via NFC: Auch hier greift das Electronic-Cash-Verfahren.
Bei Zahlungsbestätigung per Unterschrift, erteilt der Kunde dem Geschäft dagegen eine Einzugserlaubnis für sein Konto. Diese kann er aber jederzeit, meist innerhalb von sechs Wochen, ohne Begründung widerrufen und der Händler muss auf anderem Weg zu seinem Geld kommen.
Nachteil beim Electronic-Cash-Verfahren sind die höheren Kosten für dich als Händler oder Verkäufer. Aus diesem Grund lassen Händler oft nur einen zufälligen Teil der Kunden mit PIN zahlen, um Geld zu sparen.
Unsere Empfehlung
Alle gängigen Kartenlesegeräte am Markt funktionieren zuverlässig, bieten NFC und unterstützen das Bezahlen per Smartphone. Der Unterschied liegt fast immer im Tarif. Für mobile Zahlung ohne Vertrag sind speedy pay und ready2order gute Optionen, der günstigste Einstieg ist SumUp oder Zettle. Bei hohem Kartenumsatz lohnt eine niedrige Prozentgebühr wie bei ZahlungsWERK oder Future Payments, und im stationären Einzelhandel passen Terminals von PAYONE oder Nexi. Welche Variante für deine konkreten Zahlen am günstigsten ist, siehst du direkt im Vergleichsrechner:
Tarifvergleich – was kostet die Akzeptanz bargeldloser Zahlung?
- Anbieter von EC- und Kreditkartenterminals im Vergleich
- Kartenzahlung: Alles, was Händler darüber wissen sollten